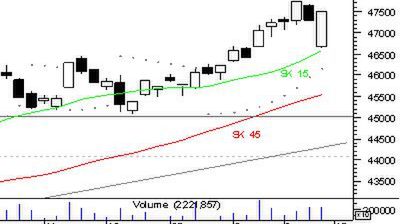
Spread pomiędzy oprocentowaniem 10–letnich obligacji zielonej wyspy a uważanych za punkt odniesienia niemieckich bundów osiągnął poziom 652 p.b. a koszt ubezpieczenia irlandzkiego długu przed niewypłacalnością, mierzony cenami CDSów, przekroczył w listopadzie koszt ubezpieczenia długu Ukrainy. Na sentyment na rynkach negatywnie oddziaływały również dane z Państwa Środka. Czwartkowy odczyt inflacji za październik wyniósł 4,4%, tj. najwyższy poziom od ponad dwóch lat, na co giełda w Szanghaju zareagowała ponad 5-procentowymi spadkami. Władze monetarne w Pekinie podniosły poziom rezerw bankowych, a rynki spodziewają się, że w najbliższym czasie Chiny ogłoszą kolejny etap zacieśniania polityki gospodarczej. Pogorszenie nastrojów na rynkach rozwiniętych przełożyło się na zachowanie inwestorów na warszawskim parkiecie, gdzie indeks największych spółek wystartował z poziomu 2 685 pkt, tracąc przeszło 1,8% względem środowego rozstrzygnięcia. Mocna przecena na otwarciu została jednak szybko wykorzystana przez
kupujących. Popyt został wsparty przez poranny odczyt PKB w Niemczech w III kwartale, gdzie wzrost wyniósł 3,9% r/r i 0,7% kw/kw wobec prognoz odpowiednio 3,7% i 0,8% oraz uspokajające wypowiedzi przywódców UE ws. problemów Irlandii. Zapały byków wyczerpał się po godz. 12:00 i kolejne godziny przyniosły wyczekiwanie na impulsy z zewnątrz. Opublikowany o 15:55 odczyt indeksu Uniwersytetu Michigan za listopad okazał się lepszy od oczekiwań (69,3 pkt. vs. 68,9 pkt.), co zmobilizowało kupujących i ostatecznie WIG20 zakończył dzień nad kreską, notując 0,5% wzrost, przy solidnych obrotach na poziomie 1,9 mld PLN. Spośród blue chipów największy wzrost zanotowały walory BRE (4,3%), CYFROWEGO POLSATU (3,7%) oraz TPSA (2,6%). Najmocniej straciły akcje PZU (-2,5%), CEZ (-2,3%) i GTC (-1,1%).