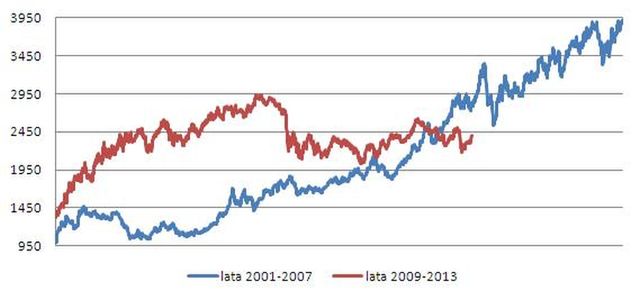
Od dna bessy, ustanowionego w lutym 2009 r., WIG20 do kwietnia 2011 r. bez przeszkód i większych korekt, zwiększył swoją wartość o 120 proc., mimo że poprawa w gospodarce nie była tak dynamiczna, jak na początku wieku. PKB zwiększył dynamikę z 0,4 do 4,5 proc. Obecnie znajdujemy się w drugiej fazie giełdowego cyklu, w którym od kwietnia 2011 r. do pierwszych dni sierpnia 2013 r. WIG20 tkwi w przedziale 2000-2500 punktów. To jeden z najdłuższych okresów stagnacji na warszawskim parkiecie. Trudno jednak dziwić się takiemu zachowaniu w kontekście kondycji polskiej gospodarki, której tempo wzrostu zmniejszyło się w tym czasie do poziomu najniższego od czasów kryzysów z 2001 i 2009 r. Obecnie z niecierpliwością wypatrujemy trzeciej fali hossy, przypatrując się tej, która ma miejsce na Wall Street i głównych giełdach europejskich. Jednak zryw z przełomu lipca i sierpnia nie doprowadził jeszcze indeksu największych spółek nawet do górnej części przedziału, w którym przebywa od ponad dwóch lat. Dopiero jego wyraźne
przełamanie, najlepiej potwierdzone także pokonaniem maksimum z początku tego roku, będzie można uznać za wiarygodny sygnał nadejścia lepszej koniunktury. Biorąc zaś pod uwagę wymienione wcześniej czynniki i okoliczności, a także prognozy dotyczące zarówno polskiej, jak i globalnej gospodarki, można mieć nadzieję na kontynuację hossy, ale jednocześnie liczyć się ze sporą zmiennością nastrojów i niepewnością co do skali wzrostu indeksów. Scenariusz, w którym do końca roku WIG20 dotrze do poziomu poprzedniego szczytu z wiosny 2011 r., czyli w okolice 2900 punktów, co oznaczałoby wzrost z obecnego poziomu o 20 proc., można uznać za mocno optymistyczny. Miałby on jednak szansę realizacji, pod warunkiem, że poprawa w gospodarce będzie postępować bez przeszkód, a kwestia zmian w OFE nie tylko nie zatrzęsie rynkiem, ale go na dłużej nie pogrąży.